Yuh en Suisse : compte, TWINT et investissements (Swissquote)
Yuh en Suisse, c’est l’application qui combine un compte courant suisse avec des investissements en actions, ETF et crypto – développée initialement par PostFinance et Swissquote, et détenue à 100% par Swissquote depuis 2025. Si vous voulez un seul compte pour la banque quotidienne et des investissements simples, sans ouvrir séparément un compte chez un courtier, Yuh est l’option la plus complète parmi les néobanques suisses.
Qu’est-ce que Yuh en Suisse
Yuh a été lancée en 2021 comme coentreprise entre PostFinance et Swissquote ; depuis 2025, Swissquote a repris intégralement la société. Les titres sont conservés chez Swissquote, sous la surveillance de la FINMA. Le compte inclut un véritable IBAN suisse personnel, pas un IBAN collectif.
Ce que propose le compte Yuh
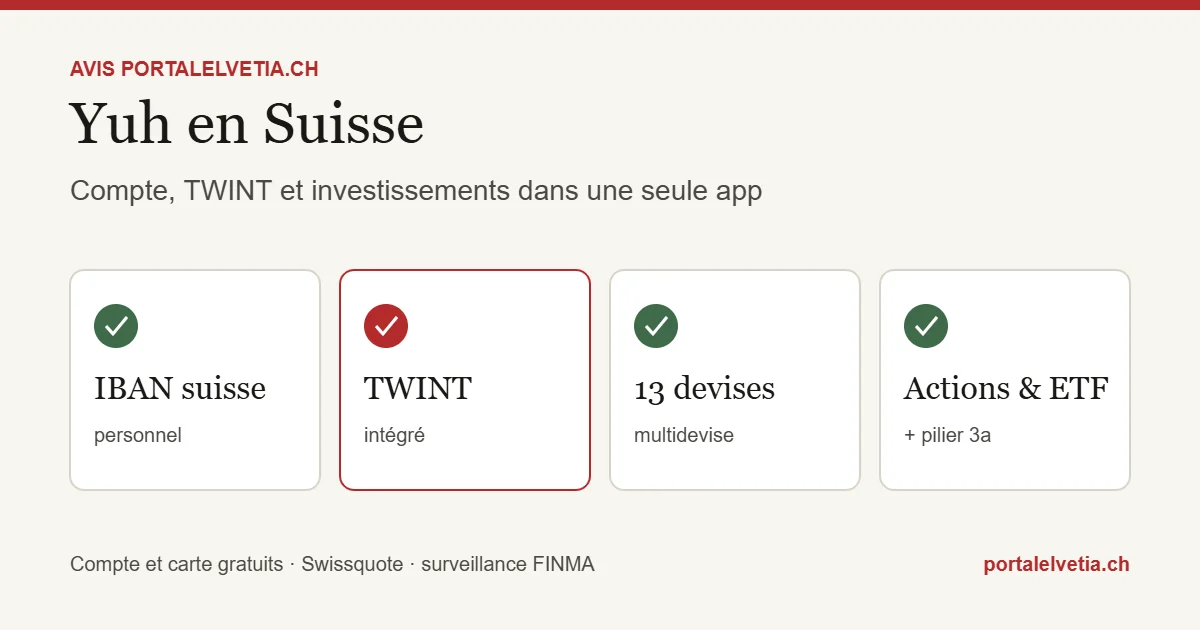
- IBAN suisse personnel, compte entièrement gratuit
- Carte Mastercard Debit gratuite (physique et virtuelle)
- Compte multidevise – 13 devises disponibles (CHF, EUR, USD, GBP et autres)
- TWINT intégré nativement – via l’application propre Yuh TWINT, la seule des quatre avec une intégration complète dans la même application
- eBill – pris en charge directement dans l’application
- Commission de change – 0,95% fixe à la conversion
- Retraits d’espèces – 1×/semaine gratuit en Suisse, puis 1,90 CHF ; à l’étranger 4,90 CHF
- Virements SEPA – gratuits en EUR
- Dépôts d’espèces – via le générateur QR PostFinance dans les bureaux de poste (traitement 1-3 jours ouvrables)
- Investissements – actions, ETF, crypto, thèmes d’investissement et pilier 3a, sans frais de garde ; plan d’épargne ETF avec une commission d’environ 0,5%
Tarifs et coûts
| Service | Coût |
|---|---|
| Compte et carte | Gratuit |
| Commission de change | 0,95% |
| Retrait CH (après le premier gratuit/semaine) | 1,90 CHF |
| Retrait à l’étranger | 4,90 CHF |
| Relevé eTax | 25 CHF |
(Tarifs indicatifs 2026 – vérifiez toujours les conditions actuelles dans l’application Yuh, elles sont ajustées périodiquement.)
Yuh en Suisse : pour qui c’est adapté
Yuh est le bon choix si vous voulez avoir la banque et des investissements simples dans une seule application, sans ouvrir un compte de courtage séparé. Pour quelqu’un qui veut seulement un compte courant simple, sans investissements, Neon reste l’option la plus directe – voir aussi la comparaison complète des néobanques suisses.
Yuh est la seule des quatre néobanques comparées avec TWINT entièrement intégré dans la même application, sans solutions séparées ni prépayées – un avantage réel pour les paiements quotidiens.
Comment ouvrir un compte Yuh
- Téléchargez l’application Yuh et inscrivez-vous avec votre numéro de téléphone suisse.
- Vérifiez votre identité avec votre passeport ou votre carte d’identité et un selfie directement dans l’application.
- Indiquez votre adresse en Suisse – elle doit correspondre à vos documents officiels.
- Recevez votre IBAN et commandez la carte ; la carte virtuelle est utilisable immédiatement avec Apple Pay ou Google Pay.
- Activez TWINT dans l’application pour vos paiements du quotidien.
Questions fréquentes sur Yuh en Suisse
Mon argent est-il protégé ?
Les avoirs en espèces sont détenus par Swissquote, une banque suisse surveillée par la FINMA, et sont couverts par la garantie des dépôts esisuisse jusqu’à CHF 100 000 par client et par banque. Les titres, eux, sont conservés séparément et restent votre propriété.
Puis-je utiliser Yuh comme compte principal ?
Oui. Grâce à l’IBAN suisse personnel et à TWINT intégré, Yuh en Suisse convient pour recevoir votre salaire, payer vos factures via eBill et régler vos achats du quotidien. Seuls les frais de change et de retrait à l’étranger méritent d’être surveillés si vous voyagez souvent.
Yuh ou une autre néobanque ?
Si vous voulez surtout un compte simple et bon marché, Neon peut suffire ; si vous souhaitez aussi épargner et investir, Yuh est plus complet. Tous les détails se trouvent dans notre comparatif des néobanques en Suisse.
- IBAN suisse personnel, compte multidevise (13 devises)
- TWINT entièrement intégré nativement, sans application séparée
- Investissements inclus : actions, ETF, crypto, pilier 3a
- Le compte le plus complet des quatre si vous voulez aussi investir, pas seulement gérer votre banque au quotidien