Néobanques en Suisse : Revolut, Neon, Zak et Yuh comparées
Quand vous déménagez en Suisse, l’ouverture d’un compte dans une banque traditionnelle (UBS, PostFinance, Raiffeisen) peut prendre des semaines et exige souvent un permis de séjour déjà obtenu. C’est pourquoi la plupart des nouveaux arrivants commencent avec une néobanque – compte ouvert à 100% depuis l’application, en 15-20 minutes, sans bureaucratie. Dans ce comparatif, nous vous montrons quelles néobanques en Suisse conviennent vraiment à votre quotidien.
Qu’est-ce qu’une néobanque et pourquoi c’est important pour vous
Une néobanque est une banque « digital-first » : sans agences physiques, compte géré entièrement depuis l’application mobile, vérification d’identité en ligne (selfie + passeport/CI). Certaines sont des banques suisses réglementées par la FINMA (Neon, Yuh, Zak), d’autres sont des fintechs internationales avec un compte dans d’autres devises (Revolut, Wise, N26).
Pour un nouvel arrivant en Suisse, la différence majeure est :
- Neon, Yuh, Zak – ont un IBAN suisse personnel, fonctionnent nativement avec TWINT (indispensable pour les paiements quotidiens – restaurants, marchés, même certains distributeurs), sont conçues comme compte principal
- Revolut – excellent comme deuxième compte pour les voyages/devises multiples. Depuis 2021, il propose aussi un IBAN suisse (CH), émis via Credit Suisse/UBS – mais c’est un compte collectif (Virtual Account Number/Reference Number), pas un IBAN individuel à votre nom. Certains employeurs ou fournisseurs de services en Suisse peuvent avoir des difficultés à traiter les paiements pour cette raison. TWINT n’est pas pris en charge nativement – uniquement via TWINT Prepaid, avec rechargement manuel, assez peu pratique.
Néobanques en Suisse : comparaison rapide
| Critère | Revolut | Neon (Free) | Zak | Yuh |
|---|---|---|---|---|
| Compte gratuit | Oui | Oui | Oui | Oui |
| IBAN suisse (CH) | Oui (compte collectif/virtuel) | Oui (personnel) | Oui (personnel) | Oui (personnel) |
| Intégré avec TWINT | Non (uniquement TWINT Prepaid) | Oui | Oui | Oui |
| Carte physique gratuite | Non (frais d’envoi ~5,50 CHF) | Non (frais d’envoi 10 CHF) | Oui, gratuite | Oui, gratuite |
| Retraits d’espèces | Jusqu’à 200 CHF/mois gratuit | 2×/mois gratuit | Gratuit aux distributeurs Cler et BKB | 1×/semaine gratuit |
| Intérêts sur l’épargne (CHF) | – | ~0,25% | ~0,25% | ~0,50% |
| Point fort | Change de devises, paiements internationaux | Simple, commissions minimales sur les paiements externes | Expérience de banque traditionnelle, numérique | Épargne, multidevise (CHF/EUR/USD) + investissements |
(Données indicatives 2026, y compris les intérêts sur l’épargne – ceux-ci ont baissé successivement avec les taux directeurs de la BNS et peuvent changer à tout moment ; vérifiez toujours les conditions actuelles directement sur le site de chaque fournisseur.)
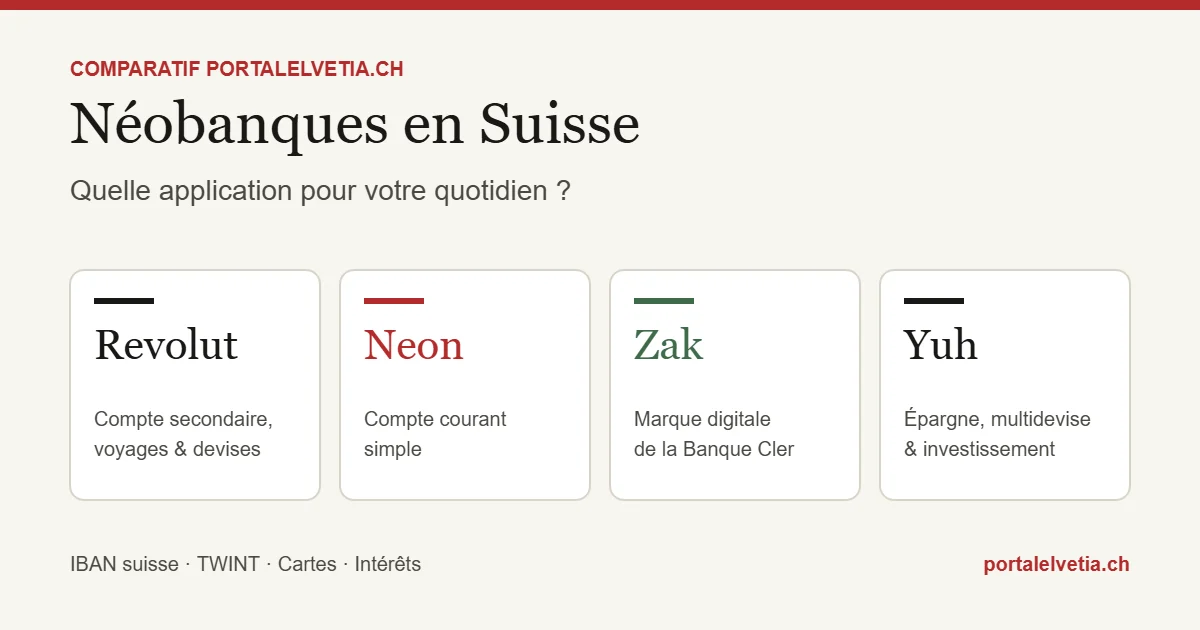
En bref, chaque néobanque
Revolut – idéal comme deuxième compte pour les transferts vers la Roumanie, le change de devises et les voyages. Bien qu’il offre un IBAN suisse (CH), il s’agit d’un compte de paiement collectif, pas d’un compte bancaire individuel à votre nom – c’est pourquoi certains employeurs ou fournisseurs peuvent refuser les paiements directs. L’absence d’intégration native avec TWINT rend son utilisation difficile comme compte unique en Suisse.
Neon – banque suisse réglementée (partenariat avec Hypothekarbank Lenzburg), compte gratuit solide avec IBAN personnel, TWINT inclus nativement, première carte physique gratuite (seulement des frais d’envoi de 10 CHF) – bon pour quelqu’un qui veut un compte suisse simple et bon marché.
Zak – la marque numérique de la Banque Cler ; simple, carte physique entièrement gratuite, retraits gratuits aux distributeurs Cler et BKB (Banque cantonale de Bâle) – bon pour quelqu’un qui veut une expérience proche de la banque traditionnelle, mais 100% numérique.
Yuh – de Swissquote et PostFinance ; inclut un compte multidevise natif (CHF/EUR/USD), une carte physique 100% gratuite et l’option intégrée d’investir en actions ou en ETF – le plus complet des quatre si vous voulez plus qu’un simple compte courant.
Les critères pour bien choisir
Avant de choisir parmi les néobanques en Suisse, prenez quelques minutes pour clarifier vos besoins. Toutes les applications ne conviennent pas à tous les profils – et changer plus tard reste possible, mais prend du temps, car il faut reconfigurer le versement du salaire, les ordres permanents et TWINT.
- Compte salaire : si votre employeur doit verser votre salaire directement, il vous faut un IBAN suisse personnel à votre nom.
- Paiements du quotidien : si vous payez souvent avec votre téléphone, une intégration native de TWINT est presque indispensable.
- Retraits d’espèces : vérifiez combien de retraits gratuits sont inclus par mois et à quels distributeurs.
- Virements vers la Roumanie : comparez le taux de change et les frais – c’est là que les écarts entre prestataires sont les plus importants.
- Épargne et placements : si vous voulez aussi épargner ou investir, regardez les taux d’intérêt et les possibilités de placement.
Astuce : notez vos trois critères les plus importants et comparez uniquement ceux-là. Vous trouverez ainsi plus vite le compte qui vous correspond.
Néobanques en Suisse : recommandation pratique pour les nouveaux arrivants
La combinaison la plus courante parmi les Roumains installés en Suisse : un compte suisse (Neon ou Yuh) pour la vie quotidienne et TWINT, plus Revolut pour les transferts vers la Roumanie, les dépenses en devises ou les voyages. Les deux se complètent, ils ne s’excluent pas.
Questions fréquentes sur les néobanques en Suisse
Mon argent est-il en sécurité dans une néobanque ?
Tout dépend de l’établissement qui détient réellement votre argent. Si le compte est tenu par une banque disposant d’une licence bancaire suisse, les dépôts sont protégés par la garantie des dépôts esisuisse jusqu’à CHF 100 000 par client et par banque. Pour les fintechs internationales, ce sont les règles du pays de la licence qui s’appliquent – vérifiez-le avant l’ouverture.
Ai-je besoin d’un permis de séjour pour ouvrir un compte ?
La plupart des néobanques en Suisse exigent un domicile en Suisse et une pièce d’identité valable. Les documents acceptés varient selon le prestataire – comparez donc les conditions avant de vous inscrire.
Puis-je utiliser plusieurs néobanques en même temps ?
Oui, et beaucoup le font : un compte suisse pour le salaire, les factures et TWINT, et un second compte pour les voyages et les virements à l’étranger. Comme les comptes de base sont généralement gratuits, cette combinaison n’entraîne presque pas de frais supplémentaires.
Puis-je fermer mon compte plus tard ?
Oui. Chez la plupart des prestataires, vous pouvez clôturer le compte directement dans l’application ou via le support. Transférez d’abord votre solde vers un autre compte, adaptez le versement du salaire et les ordres permanents, et supprimez les liaisons TWINT pour qu’aucun paiement ne se perde. Vérifiez par sécurité les conditions actuelles du prestataire.
Les néobanques en Suisse conviennent-elles aux indépendants ?
Pour démarrer, souvent oui ; pour un compte professionnel, il existe parfois des offres séparées avec leurs propres frais. Si vous êtes indépendant, lisez aussi notre guide sur le pilier 3a pour indépendants.
- Neon, Zak, Yuh ont un IBAN suisse personnel et TWINT natif – bons comme compte principal
- Revolut a un IBAN CH, mais c’est un compte collectif, pas personnel – bon comme deuxième compte, pas comme compte unique
- Les intérêts sur l’épargne ont baissé avec les taux de la BNS – Yuh est en tête avec ~0,50%
- La combinaison habituelle : un compte suisse + Revolut pour les transferts et les devises
Vous voulez un compte Revolut gratuit, pour les transferts et les dépenses en devises ?
Ouvrir un compte Revolut gratuit