Leasing auto en Suisse, crédit ou cash : comment acheter une voiture neuve (guide 2026)
Environ la moitié des voitures neuves en Suisse sont en leasing, et non achetées au comptant. Si vous êtes roumain installé en Suisse et souhaitez une voiture neuve, vous avez pratiquement trois chemins : paiement comptant, crédit à la consommation ou leasing. Chacun a sa propre logique – et le leasing auto en Suisse, l’option la plus populaire, fonctionne différemment de ce que beaucoup connaissent en Roumanie.
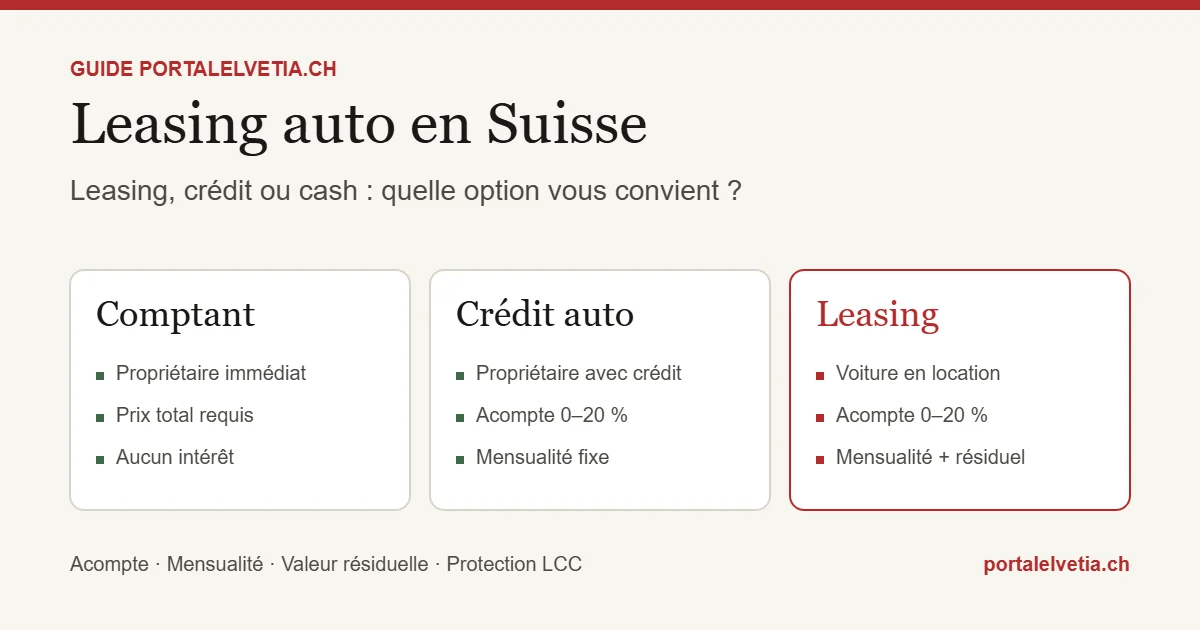
Leasing auto en Suisse, crédit ou cash : les trois options en bref
| Comptant | Crédit auto (Konsumkredit) | Leasing | |
|---|---|---|---|
| Êtes-vous propriétaire dès le premier jour ? | Oui | Oui, mais avec restriction | Non – la voiture reste la propriété de la société de leasing |
| Capital initial nécessaire | Tout le prix | Généralement 0–20% d’acompte | Généralement 0–20% d’acompte (parfois 0 CHF) |
| Mensualité | – | Vous remboursez tout le prix + intérêts ; la durée peut atteindre 60–72 mois | Plus basse (vous ne payez que la différence par rapport à la valeur résiduelle) |
| Assurance obligatoire | RC uniquement | RC uniquement (casco recommandée) | Casco complète – pratiquement exigée par toutes les sociétés de leasing |
| À la fin | La voiture est à vous | La voiture est à vous (après paiement intégral) | Vous rendez la voiture OU payez la mensualité finale pour l’acheter |
| Pour qui c’est adapté | Vous avez du capital disponible | Vous voulez la pleine propriété, km illimités | Vous changez souvent de voiture, voulez une mensualité petite et prévisible |
Bien que la voiture soit techniquement à vous dès le premier jour dans un crédit, la banque inscrit généralement dans le permis de circulation le Code 178 (« changement de détenteur interdit ») – une restriction qui vous empêche de vendre ou de transférer la voiture sans l’accord de la banque, tant qu’il reste un solde à rembourser. Elle s’efface automatiquement au paiement intégral.
Comment fonctionne réellement le leasing auto en Suisse
La différence essentielle par rapport à un crédit : vous ne payez pas mensuellement le prix total de la voiture, mais seulement la différence entre le prix catalogue et la valeur estimée de la voiture à la fin du contrat (valeur résiduelle / Restwert), plus les intérêts.
Mensualité ≈ (Prix voiture − Acompte − Valeur résiduelle) / Nombre de mois + intérêts
- L’acompte (Anzahlung) – n’est pas obligatoire par la loi ; de nombreux concessionnaires proposent un leasing « 0 CHF d’acompte », mais la mensualité sera d’autant plus élevée. Plus l’acompte est élevé, plus la mensualité diminue.
- La durée du contrat – généralement entre 24 et 60 mois ; 60 mois (5 ans) constituent pratiquement la durée maximale acceptée par la plupart des sociétés de leasing.
- La valeur résiduelle (Restwert) – la valeur estimée de la voiture à la fin du contrat, fixée dès le départ dans le contrat. Plus elle est élevée, plus la mensualité est basse – mais la somme à payer à la fin (si vous voulez garder la voiture) est plus élevée.
- La limite de kilométrage annuelle – fixée dans le contrat (ex. 10’000, 15’000 ou 20’000 km/an) ; son dépassement se paie à la restitution, avec un tarif fixe par kilomètre supplémentaire.
- Le taux d’intérêt (Leasingzins) – varie selon la banque/société, la solvabilité et la marque automobile ; de nombreuses marques (VW, Škoda, Renault, etc.) ont des campagnes avec un taux promotionnel via leur propre banque de leasing (parfois moins de 1%, subventionné par le constructeur).
Ce qui se passe à la fin du contrat
Avec un leasing auto en Suisse, vous avez généralement trois options en fin de contrat :
- Vous rendez la voiture au concessionnaire/à la société de leasing – vous ne payez plus rien (hormis d’éventuelles pénalités pour kilomètres supplémentaires ou dommages dépassant l’usure normale).
- Vous payez la valeur résiduelle (la mensualité finale) et la voiture devient vôtre.
- Vous renouvelez le leasing pour une nouvelle voiture – c’est là qu’intervient l’échange (trade-in).
Dans le leasing financier classique, si la voiture vaut moins sur le marché à la fin que la valeur résiduelle fixée dans le contrat, la différence peut vous être facturée – vous portez le risque. Chez les grandes sociétés captives des constructeurs (ex. AMAG Leasing), le concessionnaire peut assumer une garantie de reprise (Rücknahmegarantie) à la valeur résiduelle convenue, sans que vous portiez ce risque. Vérifiez explicitement cette clause avant de signer.
Pouvez-vous reprendre votre ancienne voiture ?
Oui – même dans le cadre d’un leasing auto en Suisse, c’est possible dans deux scénarios différents :
- Vous avez l’ancienne voiture achetée/propriété personnelle → vous pouvez la donner en acompte pour la nouvelle voiture (leasing ou comptant), exactement comme un prix de reprise standard. Le concessionnaire évalue l’ancienne voiture (Eintauschwert) et déduit la somme de l’acompte ou du prix catalogue.
- Vous avez l’ancienne voiture toujours en leasing et le contrat n’est pas terminé → c’est plus compliqué. Vous devez soit régler le solde restant (mensualité finale + éventuelles pénalités) et ensuite seulement la reprendre, soit le concessionnaire reprend la voiture et éteint l’ancien contrat à partir du prix de la nouvelle voiture – une pratique assez courante chez les grands concessionnaires, mais qui dépend de la politique de chaque société de leasing. Demandez l’offre écrite avant de signer quoi que ce soit.
Le cadre légal – ce qui vous protège
Le leasing auto en Suisse pour les particuliers relève de la loi fédérale sur le crédit à la consommation (LCC), valable pour les contrats entre CHF 500 et CHF 80’000. Au-delà de ce plafond (voitures chères, de luxe), le leasing sort de la protection de la LCC – le droit de révocation de 14 jours, par exemple, n’est plus garanti par la loi, bien que certaines sociétés l’offrent volontairement.
- Vérification obligatoire de la capacité de paiement – la société de leasing doit vérifier que vous pouvez supporter financièrement les mensualités, généralement via un extrait ZEK (Centrale d’information de crédit) et un extrait de poursuites (Betreibungen) propre.
- Droit de révocation de 14 jours – vous pouvez renoncer par écrit au contrat dans les 14 jours suivant la réception de la copie du contrat, sans justification (uniquement pour les contrats de moins de CHF 80’000).
- Taux d’intérêt annuel effectif maximal légal – le plafond est fixé par le Conseil fédéral et recalculé périodiquement en fonction du SARON ; depuis le 1er janvier 2026, il est de 10% pour les crédits à la consommation et le leasing (12% uniquement pour les découverts/cartes de crédit). Un contrat avec un taux supérieur au plafond légal est nul, et dans ce cas vous ne devez ni intérêts ni frais, seulement le montant net du crédit.
- Résiliation anticipée – elle est autorisée, avec un préavis minimum de 30 jours, à la fin d’une durée minimale de contrat de 3 mois, mais coûte généralement cher : la société de leasing recalcule rétroactivement toutes les mensualités payées selon un tableau de recalcul (Rückrechnungstabelle), comme si le contrat avait eu un taux d’intérêt plus élevé dès le départ, et vous réclame la différence.
- Le contrat doit être signé par écrit, avec une copie remise au client, et doit contenir explicitement le prix comptant de la voiture, le taux d’intérêt annuel effectif, la valeur résiduelle et l’information sur le droit de révocation – l’absence de ces mentions peut entraîner la nullité du contrat.
Leasing auto en Suisse : des coûts que beaucoup oublient
Quand on calcule un leasing auto en Suisse, on oublie souvent que la mensualité de leasing/crédit n’inclut pas :
- L’assurance auto – la responsabilité civile (RC) est obligatoire par la loi pour toute voiture. En leasing, l’assurance casco complète est en plus pratiquement exigée par toutes les sociétés de leasing – sans police casco active, la voiture n’est même pas remise par le concessionnaire. En crédit, la casco est seulement recommandée, mais fréquemment exigée par la banque tant que le Code 178 figure sur la voiture.
- L’impôt cantonal sur les véhicules à moteur – varie significativement d’un canton à l’autre
- La taxe d’immatriculation à l’office de la circulation
- Les services d’entretien et de pneus – certains forfaits « tout compris » (ex. AMAG LeasingPLUS) les incluent directement dans la mensualité, moyennant un supplément
- Les frais de dossier/administration, le cas échéant
Conseils pratiques pour un Roumain nouvel arrivant en Suisse
Avant de signer un leasing auto en Suisse, gardez en tête ces quelques points :
- Le type et l’ancienneté du permis de séjour comptent beaucoup dans l’évaluation de la solvabilité – il n’existe pas de règle légale unique, mais des politiques internes différentes d’une banque/société de leasing à l’autre. En pratique : avec un permis L (séjour de courte durée), l’approbation est rarement possible ou le contrat se limite strictement à la période restante du permis ; avec un permis B, de nombreuses institutions exigent une ancienneté minimale de résidence/emploi en Suisse (souvent 6–12 mois) et un extrait de poursuites et ZEK propre. Le permis C ou la nationalité suisse simplifient généralement le processus. Vérifiez directement auprès de la banque/du concessionnaire les exigences exactes pour votre profil, car elles varient sensiblement.
- Demandez toujours des simulations avec et sans acompte – la différence de mensualité est parfois étonnamment faible, et un acompte plus élevé immobilise de l’argent qui pourrait travailler mieux ailleurs.
- Ne regardez pas seulement la mensualité – comparez le coût total (acompte + toutes les mensualités + mensualité finale/valeur résiduelle si vous voulez acheter la voiture) entre les offres.
- Vérifiez qui supporte le risque de la valeur résiduelle – cette clause fait la différence de plusieurs milliers de francs à la fin.
- Fixez le kilométrage annuel réel, pas un chiffre artificiellement bas juste pour réduire la mensualité – le dépassement se paie à la restitution.
- Comparez au moins 2–3 offres – la banque captive de la marque (ex. VW Bank, RCI Banque pour Renault/Dacia, AMAG Leasing) vs une banque indépendante (Cembra, Migros Bank) – les taux d’intérêt diffèrent visiblement.
Ce guide a un but informatif général et ne constitue pas un conseil financier personnalisé. Les conditions exactes (taux d’intérêt, acompte minimum, valeur résiduelle) diffèrent d’une société de leasing à l’autre et selon votre profil de solvabilité – demandez toujours l’offre écrite avant de signer.
- Le leasing a une mensualité plus basse car vous ne payez que la différence par rapport à la valeur résiduelle, pas tout le prix de la voiture
- L’acompte n’est pas obligatoire par la loi, mais réduit la mensualité
- Depuis 2026, le taux d’intérêt maximal légal pour le leasing/crédit à la consommation est de 10% par an
- Vérifiez toujours qui porte le risque de la valeur résiduelle à la fin du contrat
- L’ancienne voiture peut être reprise – plus simple si elle est en propriété personnelle, plus compliqué si elle est encore en leasing actif
Questions fréquentes sur le leasing auto en Suisse
Puis-je obtenir un leasing en tant que nouvel arrivant ?
Souvent oui, mais les sociétés de leasing vérifient strictement votre capacité de crédit : permis de séjour, contrat de travail stable et revenu régulier sont généralement exigés. Avec un séjour récent ou pendant la période d’essai, un leasing auto en Suisse peut être plus difficile à obtenir ou demander un acompte plus élevé.
Puis-je révoquer un contrat de leasing ?
Oui. Les contrats de leasing conclus par des particuliers sont soumis à la LCC, qui prévoit un droit de révocation de 14 jours après la conclusion. Lisez néanmoins le contrat attentivement avant de signer, surtout les clauses sur le kilométrage, la valeur résiduelle et la résiliation anticipée.
Le leasing auto en Suisse coûte-t-il plus cher qu’un crédit ?
Cela dépend du taux, de la valeur résiduelle et de votre kilométrage. Le leasing offre souvent des mensualités plus basses, car vous ne financez que la perte de valeur ; en contrepartie, la voiture ne vous appartient pas à la fin. Comparez toujours le coût total sur toute la durée, pas seulement la mensualité.
Comment gérer les mensualités au quotidien ?
Un ordre permanent depuis un compte suisse est la solution la plus simple. Si vous cherchez un compte sans frais, consultez notre comparatif des néobanques en Suisse ou notre avis sur Revolut en Suisse. Et si vous êtes indépendant, pensez aussi à votre prévoyance avec le pilier 3a pour indépendants.