Leasing auto în Elveția, credit sau cash: cum cumperi o mașină nouă (ghid 2026)
Leasing auto în Elveția, credit sau cash: cum cumperi o mașină nouă
Aproximativ jumătate din mașinile noi din Elveția sunt în leasing, nu cumpărate cash. Îți explicăm cele trei variante, cum funcționează un leasing auto în Elveția și ce te protejează legal.
Leasing auto în Elveția, credit sau cash: cele trei variante pe scurt
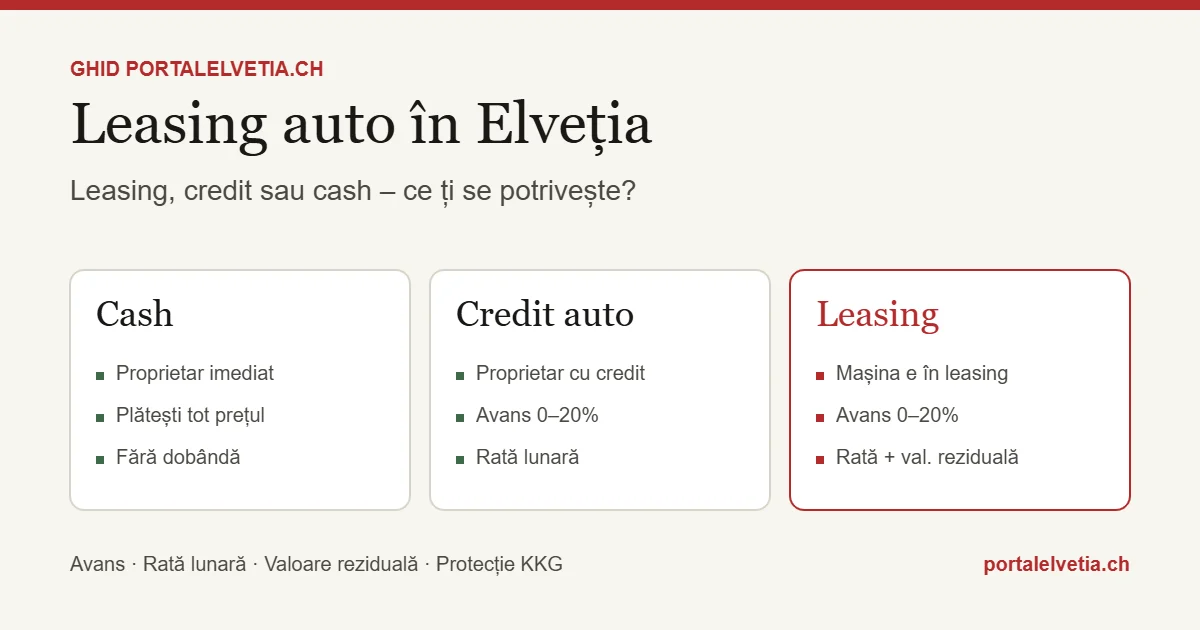
| Cash | Credit auto | Leasing | |
|---|---|---|---|
| Ești proprietar din prima zi? | Da | Da, cu restricție | Nu — mașina rămâne a societății de leasing |
| Capital inițial | Tot prețul | De regulă 0–20% avans | De regulă 0–20% avans (uneori 0 CHF) |
| Rată lunară | — | Tot prețul + dobânda, până la 60–72 luni | Mai mică (doar diferența față de valoarea reziduală) |
| Asigurare obligatorie | Doar RC | Doar RC (Casco recomandat) | Vollkasko (casco totală) — cerută practic peste tot |
| La final | Mașina e a ta | Mașina e a ta, după achitare | Predai mașina SAU plătești rata finală |
| Cui i se potrivește | Ai capital disponibil | Vrei proprietate deplină, km nelimitați | Schimbi mașina des, vrei rată mică și predictibilă |
De reținut: deși mașina e tehnic a ta din prima zi la un credit, banca înscrie de obicei în permisul de circulație Codul 178 („Halterwechsel verboten”) — o restricție care te împiedică să vinzi sau să transferi mașina fără acordul băncii, cât timp mai ai sold de rambursat. Se șterge automat la achitarea integrală.
Cum funcționează efectiv un leasing auto în Elveția
Diferența esențială față de un credit: nu plătești lunar întregul preț al mașinii, ci doar diferența dintre prețul de listă și valoarea estimată a mașinii la sfârșitul contractului (valoarea reziduală / Restwert), plus dobânda.
Avansul (Anzahlung)
Nu e obligatoriu prin lege; unii dealeri oferă leasing „0 CHF Anzahlung”, dar rata lunară va fi corespunzător mai mare.
Durata contractului
De obicei între 24 și 60 de luni; 60 de luni (5 ani) e practic durata maximă acceptată de majoritatea societăților.
Valoarea reziduală
Estimată de la început, în contract. Cu cât e mai mare, cu atât rata scade — dar suma de plătit la final crește.
Limita de km anuală
Fixată în contract (ex. 10’000, 15’000 sau 20’000 km/an); depășirea se plătește la predare, per km suplimentar.
Dobânda (Leasingzins)
Variază după bancă/societate, bonitate și marcă auto; multe branduri au campanii cu dobândă promoțională prin banca proprie de leasing.
Ce se întâmplă la finalul contractului
1. Predai mașina
Nu mai plătești nimic, în afară de eventuale penalizări pentru km în plus sau daune peste uzura normală.
2. Plătești valoarea reziduală
Rata finală — mașina devine a ta.
3. Reînnoiești leasingul
Pe o mașină nouă — aici intervine schimbul (trade-in).
Atenție: la leasing-ul financiar clasic, dacă mașina valorează mai puțin pe piață la final decât valoarea reziduală stabilită în contract, diferența îți poate fi facturată — tu porți riscul. La marile companii captive (ex. AMAG Leasing), dealerul poate prelua o garanție de răscumpărare (Rücknahmegarantie) la valoarea reziduală convenită, fără ca tu să porți acest risc. Verifică explicit clauza asta înainte de semnare.
Poți da mașina veche la schimb?
Mașina veche e proprietate personală
O poți da în contul avansului la mașina nouă (leasing sau cash). Dealerul evaluează mașina veche (Eintauschwert) și scade suma din avans sau din prețul de listă.
Mașina veche e tot în leasing activ
Mai complicat: fie achiți soldul rămas (rata finală + penalizări) și abia apoi o dai la schimb, fie dealerul preia mașina și stinge el contractul vechi din prețul celei noi — practică comună, dar depinde de politica fiecărei societăți. Cere oferta scrisă înainte să semnezi.
Cadrul legal — ce te protejează
Leasingul auto pentru persoane fizice intră sub Legea federală privind creditul de consum (KKG), valabilă pentru contracte între CHF 500 și CHF 80’000. Peste acest plafon, leasingul iese de sub protecția KKG.
Verificare a capacității de plată
Societatea trebuie să verifice că poți susține financiar ratele, de regulă printr-un extras ZEK și un extras de betreibungen curat.
Drept de revocare de 14 zile
Poți renunța în scris la contract în 14 zile de la primirea copiei, fără justificare (doar pentru contracte sub CHF 80’000).
Dobânda maximă legală: 10%
De la 1 ianuarie 2026, plafonul pentru credite de consum și leasing este 10% pe an (12% pentru descoperiri de cont/carduri). Un contract peste plafon e nul — nu datorezi nici dobândă, doar suma netă.
Reziliere anticipată
Permisă, cu preaviz de minimum 30 de zile după 3 luni de contract — dar costă mult: societatea recalculează retroactiv ratele plătite după un tabel de recalculare.
Leasing auto în Elveția: costuri neincluse în rată
Asigurarea auto
RC obligatorie prin lege; la leasing, Vollkasko e cerută practic de toate societățile — fără ea, mașina nici nu se predă.
Impozitul auto cantonal
Motorfahrzeugsteuer — variază semnificativ de la un canton la altul.
Înmatriculare
Taxa la control auto (Verkehrsamt).
Întreținere și anvelope
Unele pachete „all-inclusive” (ex. AMAG LeasingPLUS) le includ direct în rată, contra unui supliment.
Comisioane de dosar
Administrare, dacă se aplică.
Sfaturi practice
Permisul de ședere contează la bonitate. Cu permis L, aprobarea e rareori posibilă. Cu permis B, multe instituții cer 6–12 luni vechime și extras curat de betreibungen/ZEK. Permisul C sau cetățenia elvețiană simplifică procesul.
Cere mereu simulări cu și fără avans — diferența de rată e uneori surprinzător de mică.
Compară costul total (avans + toate ratele + rata finală), nu doar rata lunară.
Verifică cine suportă riscul valorii reziduale — face diferența de mii de franci la final.
Fixează kilometrajul anual real, nu unul artificial de mic doar ca să scazi rata.
Compară minim 2–3 oferte — banca captivă a mărcii vs. o bancă independentă (Cembra, Migros Bank) — dobânzile diferă vizibil.
Întrebări frecvente despre leasing auto în Elveția
Primesc leasing dacă abia m-am mutat în Elveția?
De multe ori da, dar firmele de leasing verifică atent capacitatea de plată: permis de ședere, contract de muncă stabil și venit regulat. Dacă ești de puțin timp în țară sau încă în perioada de probă, un leasing auto în Elveția poate fi mai greu de obținut sau poate cere un avans mai mare.
Leasingul e mai scump decât un credit?
Depinde de dobândă, de valoarea reziduală și de kilometrajul tău. Leasingul are adesea rate mai mici, pentru că finanțezi doar pierderea de valoare; în schimb, mașina nu e a ta la final. Compară întotdeauna costul total pe toată durata, nu doar rata lunară.
Cum mă feresc de oferte dubioase?
Fii atent la oferte fără verificarea capacității de plată sau care cer bani în avans pentru „aprobare”. Metodele des întâlnite le explicăm în ghidul despre înșelătorii în Elveția.
De pe ce cont plătesc ratele?
Cel mai simplu e un ordin permanent de pe un cont elvețian. Dacă îți cauți un cont fără costuri, vezi comparația noastră de neo-bănci în Elveția; iar dacă lucrezi pe cont propriu, citește și ghidul despre Pilonul 3a pentru freelanceri.
Pe scurt
- Leasingul are rată lunară mai mică pentru că plătești doar diferența față de valoarea reziduală
- Avansul nu e obligatoriu prin lege, dar reduce rata lunară
- Din 2026, dobânda maximă legală pentru leasing/credit de consum este 10% pe an
- Verifică mereu cine poartă riscul valorii reziduale la finalul contractului
- Mașina veche poate fi dată la schimb — mai simplu dacă e proprietate personală
Acest ghid are scop informativ general și nu constituie consultanță financiară personalizată. Condițiile exacte diferă de la o societate de leasing la alta — cere întotdeauna oferta scrisă înainte de a semna.