Neobanken in der Schweiz: Revolut, Neon, Zak und Yuh im Vergleich
Wenn du in die Schweiz ziehst, kann die Eröffnung eines Kontos bei einer traditionellen Bank (UBS, PostFinance, Raiffeisen) Wochen dauern und erfordert oft eine bereits erhaltene Aufenthaltsbewilligung. Deshalb beginnen die meisten Neuankömmlinge mit einer Neobank – Konto zu 100% über die App eröffnet, in 15-20 Minuten, ohne Bürokratie. In diesem Vergleich zeigen wir dir, welche Neobanken in der Schweiz wirklich zu deinem Alltag passen.
Was ist eine Neobank und warum ist das für dich wichtig
Eine Neobank ist eine „digital-first»-Bank: ohne physische Filialen, Konto vollständig über die Handy-App verwaltet, Identitätsprüfung online (Selfie + Pass/ID). Manche sind FINMA-regulierte Schweizer Banken (Neon, Yuh, Zak), andere sind internationale Fintechs mit Konto in anderen Währungen (Revolut, Wise, N26).
Für jemanden, der neu in die Schweiz kommt, ist der wesentliche Unterschied:
- Neon, Yuh, Zak – haben eine persönliche Schweizer IBAN, funktionieren nativ mit TWINT (unverzichtbar für tägliche Zahlungen – Restaurants, Märkte, sogar manche Automaten), sind als Hauptkonto konzipiert
- Revolut – hervorragend als Zweitkonto für Reisen/mehrere Währungen. Seit 2021 bietet es auch eine Schweizer IBAN (CH), ausgestellt über Credit Suisse/UBS – aber es handelt sich um ein Sammelkonto (Virtual Account Number/Reference Number), keine individuelle IBAN auf deinen Namen. Manche Arbeitgeber oder Versorgungsunternehmen in der Schweiz können deshalb Probleme bei der Zahlungsverarbeitung haben. TWINT wird nicht nativ unterstützt – nur über TWINT Prepaid mit manueller Aufladung, ziemlich unpraktisch.
Neobanken in der Schweiz im Schnellvergleich
| Kriterium | Revolut | Neon (Free) | Zak | Yuh |
|---|---|---|---|---|
| Kostenloses Konto | Ja | Ja | Ja | Ja |
| Schweizer IBAN (CH) | Ja (gesammeltes/virtuelles Konto) | Ja (persönlich) | Ja (persönlich) | Ja (persönlich) |
| Mit TWINT integriert | Nein (nur TWINT Prepaid) | Ja | Ja | Ja |
| Kostenlose physische Karte | Nein (Versandgebühr ~5,50 CHF) | Nein (Versandgebühr 10 CHF) | Ja, kostenlos | Ja, kostenlos |
| Bargeldbezüge | Bis 200 CHF/Monat kostenlos | 2×/Monat kostenlos | Kostenlos an Cler- und BKB-Geldautomaten | 1×/Woche kostenlos |
| Zinsen auf Ersparnisse (CHF) | – | ~0,25% | ~0,25% | ~0,50% |
| Stärke | Währungsumtausch, internationale Zahlungen | Einfach, minimale Gebühren bei Auslandszahlungen | Erfahrung einer traditionellen Bank, digital | Ersparnisse, Multiwährung (CHF/EUR/USD) + Investitionen |
(Richtdaten 2026, einschliesslich Sparzinsen – diese sind mit den Leitzinsen der SNB sukzessive gesunken und können sich jederzeit ändern; prüfe immer die aktuellen Bedingungen direkt auf der Website jedes Anbieters.)
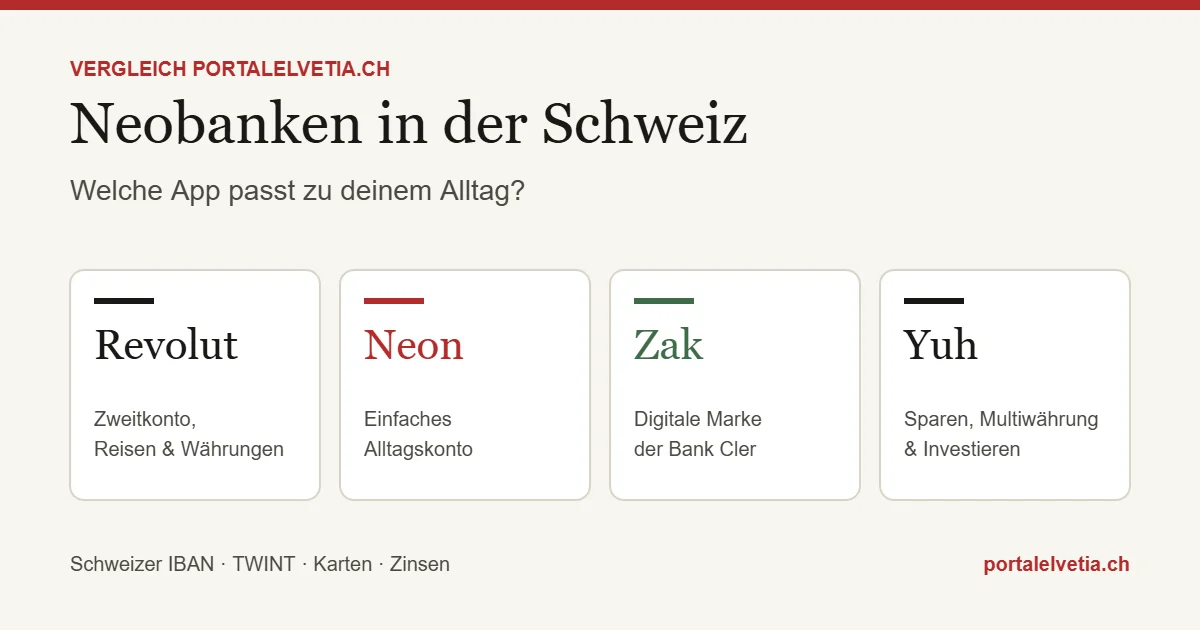
Kurz gesagt, jede Neobank
Revolut – ideal als Zweitkonto für Überweisungen nach Rumänien, Währungsumtausch und Reisen. Obwohl es eine Schweizer IBAN (CH) bietet, handelt es sich um ein gesammeltes Zahlungskonto, kein individuelles Bankkonto auf deinen Namen – deshalb können manche Arbeitgeber oder Anbieter direkte Zahlungen ablehnen. Das Fehlen der nativen TWINT-Integration macht es schwierig, es als einziges Konto in der Schweiz zu nutzen.
Neon – regulierte Schweizer Bank (Partnerschaft mit Hypothekarbank Lenzburg), solides kostenloses Konto mit persönlicher IBAN, nativ integriertem TWINT, erste physische Karte kostenlos (nur 10 CHF Versandgebühr) – gut für jemanden, der ein einfaches und günstiges Schweizer Konto möchte.
Zak – die digitale Marke der Bank Cler; einfach, komplett kostenlose physische Karte, kostenlose Bezüge an Cler- und BKB-Geldautomaten (Basler Kantonalbank) – gut für jemanden, der eine der traditionellen Bank ähnliche Erfahrung möchte, aber 100% digital.
Yuh – von Swissquote und PostFinance; beinhaltet ein nativ multiwährungsfähiges Konto (CHF/EUR/USD), eine 100% kostenlose physische Karte und die integrierte Option, in Aktien oder ETFs zu investieren – das vollständigste der vier, wenn du mehr als nur ein Girokonto willst.
Worauf du bei der Wahl achten solltest
Bevor du dich für eine der Neobanken in der Schweiz entscheidest, lohnt sich ein kurzer Check deiner eigenen Bedürfnisse. Nicht jede App passt zu jedem Alltag – und ein Wechsel später ist zwar möglich, kostet aber Zeit, weil du Lohnzahlungen, Daueraufträge und TWINT neu einrichten musst.
- Lohnkonto: Soll dein Arbeitgeber den Lohn direkt überweisen, brauchst du eine persönliche Schweizer IBAN auf deinen Namen.
- Tägliche Zahlungen: Wenn du oft mit dem Handy bezahlst, ist eine native TWINT-Integration fast unverzichtbar.
- Bargeld: Prüfe, wie viele kostenlose Bezüge pro Monat enthalten sind und an welchen Automaten.
- Überweisungen nach Rumänien: Vergleiche Wechselkurs und Gebühren – hier liegen die grössten Unterschiede zwischen den Anbietern.
- Sparen und Anlegen: Wer neben dem Alltagskonto auch sparen oder investieren möchte, sollte auf Zinsen und Anlagemöglichkeiten achten.
Tipp: Notiere dir die drei wichtigsten Punkte und vergleiche nur diese. So findest du schneller das Konto, das wirklich zu dir passt.
Neobanken in der Schweiz: praktische Empfehlung für Neuankömmlinge
Die häufigste Kombination unter Rumänen, die sich in der Schweiz niedergelassen haben: ein Schweizer Konto (Neon oder Yuh) für den Alltag und TWINT, plus Revolut für Überweisungen nach Rumänien, Ausgaben in Fremdwährung oder Reisen. Die beiden ergänzen sich, sie schliessen sich nicht aus.
Häufige Fragen zu Neobanken in der Schweiz
Ist mein Geld bei einer Neobank sicher?
Das hängt davon ab, welches Institut dein Geld tatsächlich hält. Liegt das Konto bei einer Bank mit Schweizer Banklizenz, sind Einlagen über die Einlagensicherung esisuisse bis CHF 100’000 pro Kunde und Bank geschützt. Bei internationalen Fintechs gelten die Regeln des jeweiligen Lizenzlandes – prüfe das vor der Eröffnung.
Brauche ich eine Aufenthaltsbewilligung für die Kontoeröffnung?
Die meisten Neobanken in der Schweiz verlangen einen Wohnsitz in der Schweiz und einen gültigen Ausweis. Welche Dokumente genau akzeptiert werden, variiert je nach Anbieter – deshalb lohnt es sich, die Bedingungen vor der Registrierung zu vergleichen.
Kann ich mehrere Neobanken gleichzeitig nutzen?
Ja, und viele tun genau das: ein Schweizer Konto für Lohn, Rechnungen und TWINT sowie ein zweites Konto für Reisen und Überweisungen ins Ausland. Da die Grundkonten meist kostenlos sind, entstehen durch die Kombination kaum Zusatzkosten.
Kann ich mein Konto später wieder schliessen?
Ja. Bei den meisten Anbietern kannst du das Konto direkt in der App oder über den Support schliessen. Überweise vorher dein Guthaben auf ein anderes Konto, passe Lohn- und Daueraufträge an und lösche TWINT-Verknüpfungen, damit keine Zahlung ins Leere läuft. Kündigungsgebühren sind bei kostenlosen Konten in der Regel kein Thema, prüfe aber sicherheitshalber die aktuellen Bedingungen des jeweiligen Anbieters.
Eignen sich Neobanken in der Schweiz auch für Selbstständige?
Für den Einstieg oft ja, für Geschäftskonten gibt es aber teilweise separate Angebote mit eigenen Gebühren. Wenn du selbstständig bist, lies auch unseren Ratgeber zur Säule 3a für Selbstständige.
- Neon, Zak, Yuh haben eine persönliche Schweizer IBAN und natives TWINT – gut als Hauptkonto
- Revolut hat eine CH-IBAN, aber es ist ein Sammelkonto, kein persönliches – gut als Zweitkonto, nicht als einziges Konto
- Die Sparzinsen sind mit den SNB-Zinssätzen gesunken – Yuh führt mit ~0,50%
- Die übliche Kombination: ein Schweizer Konto + Revolut für Überweisungen und Fremdwährung
Möchtest du ein kostenloses Revolut-Konto für Überweisungen und Ausgaben in Fremdwährung?
Kostenloses Revolut-Konto eröffnen