Säule 3a für Selbstständige und Freelancer in der Schweiz: bis zu 5x mehr sparen
Wenn du in der Schweiz selbstständig arbeitest – als Freelancer, Freiberufler oder Inhaber einer Einzelfirma – hast du wahrscheinlich keinen Zugang zur 2. Säule (BVG), der beruflichen Vorsorge, die normalerweise über den Arbeitgeber läuft. Das Gesetz erlaubt dir jedoch, deutlich mehr in die Säule 3a einzuzahlen als einem Angestellten, gerade um das Fehlen der 2. Säule auszugleichen. In diesem Ratgeber erfährst du, wie die Säule 3a für Selbstständige funktioniert und wie du sie optimal nutzt.
Säule 3a für Selbstständige: wie viel du einzahlen kannst
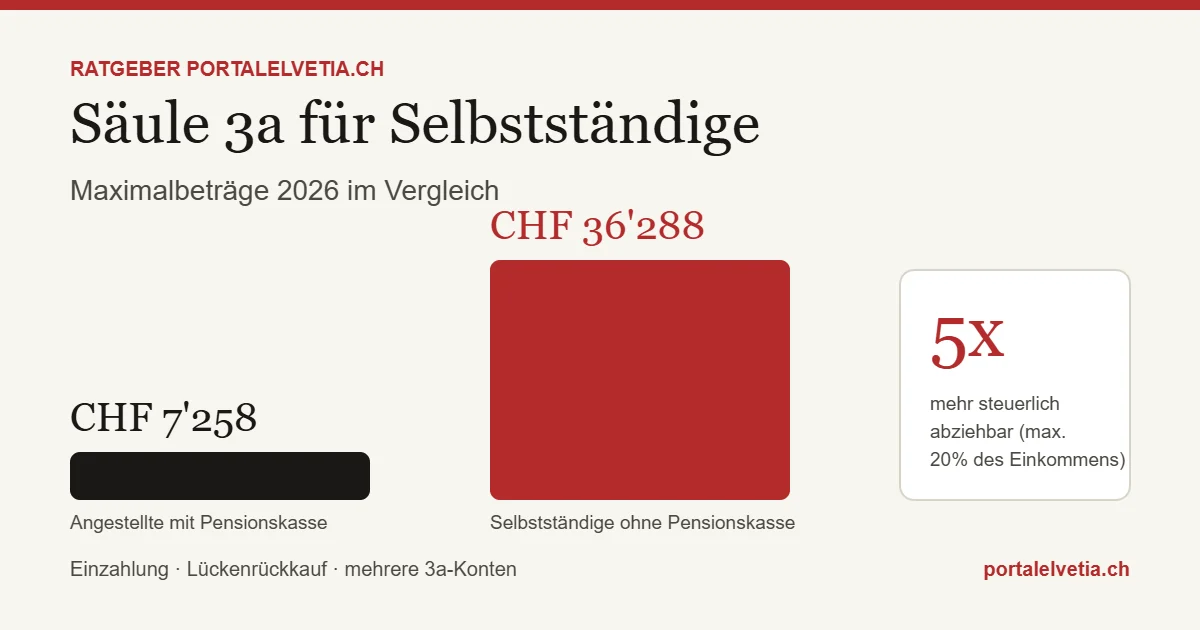
- Angestellte mit Pensionskasse (BVG): maximal CHF 7’258 pro Jahr (2026).
- Selbstständige ohne Pensionskasse: 20% des jährlichen Nettoeinkommens, gedeckelt bei CHF 36’288 pro Jahr (2026) – fast 5-mal mehr als das Maximum eines Angestellten.
Beispiel: Mit einem Nettoeinkommen von CHF 100’000 pro Jahr kannst du bis zu CHF 20’000 in die Säule 3a einzahlen – ein Betrag, der vollständig vom deklarierten steuerbaren Einkommen abgezogen wird.
Warum es für Freelancer so wichtig ist
Ohne die 2. Säule bleibt als einziges Sicherheitsnetz für die Rente die AHV (1. Säule) – in der Regel unzureichend als einziges Einkommen im Ruhestand.
Die Säule 3a wird damit zum wichtigsten langfristigen Sparinstrument für einen Selbstständigen, nicht nur zu einem „Steuerbonus» wie bei einem Angestellten mit solider 2. Säule. Siehe auch die allgemeine Erklärung im Grundlagen-Ratgeber zur Säule 3a.
Wie viel du konkret an Steuern sparst
Eine Einzahlung in die Säule 3a bedeutet nicht nur Geld, das für die Rente zurückgelegt wird – sie reduziert direkt das deklarierte steuerbare Einkommen. Je nach Kanton und deinem Grenzsteuersatz (in der Regel zwischen 20% und 35%, kumuliert Bund-Kanton-Gemeinde) kann eine Einzahlung von CHF 20’000 dir im betreffenden Jahr zwischen CHF 4’000 und CHF 7’000 an gesparter Steuer zurückbringen.
Dies ist eine grobe Schätzung – die tatsächliche Ersparnis hängt vom Kanton, der Gemeinde und deinem übrigen Einkommen ab. Für eine genaue Zahl frage einen Treuhänder um eine Simulation oder nutze den Steuerrechner deines Kantons.
3a-Konto vs. 3a-Anlagelösung
- 3a-Sparkonto bei der Bank: null Risiko, geringe Zinsen – geeignet, wenn du das Geld in wenigen Jahren brauchst.
- 3a-Anlagelösung (Aktien-/Anleihenfonds): historisch höhere Nettorendite über lange Zeiträume (10+ Jahre), aber mit Schwankungen – besonders zu beachten, wenn du am Anfang deiner Karriere als Selbstständiger stehst. Bei Horizonten von über 15-20 Jahren bis zur Pensionierung wird häufig ein Profil mit 80-100% Aktienexposition genutzt, um die langfristige Rendite zu maximieren.
Für hohe Beträge wie den Höchstbetrag von CHF 36’288/Jahr lohnt es sich, die Angebote mehrerer Anbieter zu vergleichen, einschliesslich der Verwaltungsgebühren (TER), bevor du dich entscheidest.
Fortgeschrittene Strategien: Säule 3a für Selbstständige optimal nutzen
Neuheit 2026: Rückkauf von Lücken in der Säule 3a
Hattest du ein schwächeres Jahr und hast nicht den Höchstbetrag in die Säule 3a eingezahlt? Seit 2026 erlaubt das Schweizer Gesetz erstmals den rückwirkenden Rückkauf von Einzahlungslücken – aber mit strengen Regeln.
- Es können nur Lücken zurückgekauft werden, die ab dem Steuerjahr 2025 entstanden sind – nicht die Vorjahre.
- Du kannst bis zu 10 Jahre rückwirkend für jede Lücke zurückkaufen.
- Der für ein Lückenjahr zurückgekaufte Betrag ist auf den „kleinen» Höchstbetrag begrenzt (CHF 7’258 im Jahr 2026) – unabhängig davon, ob du selbstständig bist und im laufenden Jahr Anspruch auf den höheren Höchstbetrag von CHF 36’288 hast.
- Du kannst den Rückkauf erst vornehmen, nachdem du den ordentlichen Betrag für das laufende Jahr vollständig einbezahlt hast.
- Es kann nur eine einzige Lücke pro Jahr mit einer einzigen Zahlung zurückgekauft werden; eine Aufteilung auf mehrere Jahre ist nicht möglich.
Die Regel der mehreren Konten: gestaffelter Bezug
Für wer hohe Beträge einzahlt (CHF 20’000–36’288/Jahr), zählt, wo du das Geld hältst – nicht nur wie viel du einzahlst. Beim Bezug wird das Kapital der Säule 3a separat besteuert, durch eine progressive Kapitalsteuer.
Wenn du CHF 150’000 aus einem einzigen Konto in einem einzigen Jahr beziehst, zahlst du deutlich mehr Steuern, als wenn du denselben Betrag gestaffelt beziehst, jeweils CHF 30’000 pro Jahr über 5 Jahre, aus 5 verschiedenen 3a-Konten, die im Laufe der Karriere eröffnet wurden.
Deshalb eröffnen viele Selbstständige mit hohen Einzahlungen 3-5 3a-Konten bei verschiedenen Anbietern (oder beim selben Anbieter, falls dieser es erlaubt), im Laufe der Jahre, gerade um die Bezüge staffeln und die insgesamt bei der Pensionierung gezahlte Steuer reduzieren zu können.
Vorbezug, um die selbstständige Tätigkeit zu starten
Das Geld in der Säule 3a für Selbstständige ist nicht vollständig bis zur Rente blockiert. Wenn du vom Status des Angestellten zum Selbstständigen wechselst, kannst du das Kapital der Säule 3a beziehen, um den Start deiner Tätigkeit zu finanzieren.
- Gültig nur für Einzelfirma oder Personengesellschaft – nicht für AG/GmbH, wo du als Angestellter giltst.
- Die selbstständige Tätigkeit muss die Haupttätigkeit sein, nicht eine Nebentätigkeit.
- Der Bezugsantrag muss innerhalb eines Jahres nach Beginn der selbstständigen Tätigkeit gestellt werden (bestätigt von der Ausgleichskasse).
- Der bezogene Betrag wird separat besteuert, sofort, zu einem reduzierten Satz gegenüber dem normalen Einkommen.
Vergiss die AHV nicht
Als Selbstständiger musst du dich separat bei einer Ausgleichskasse für die obligatorischen AHV-Beiträge anmelden – getrennt von der Säule 3a, aber ebenso wichtig für die Grundrente (1. Säule). Der 20%-Höchstsatz für die Säule 3a wird ebenfalls anhand des von dieser Ausgleichskasse bestätigten Nettoeinkommens berechnet.
Schritt für Schritt
- Bestätige deinen Status als Selbstständiger bei der Ausgleichskasse.
- Berechne 20% deines geschätzten jährlichen Nettoeinkommens.
- Wähle ein klassisches 3a-Konto oder eine Lösung mit Wertpapieren, eventuell bei mehreren Anbietern, um die Option der Staffelung beim Bezug zu behalten.
- Zahle den Betrag bis zum 31. Dezember ein, um den Abzug im laufenden Steuerjahr zu nutzen.
- Wenn du seit 2025 ein Jahr mit unvollständiger Einzahlung hattest, ziehe im Folgejahr einen Lückenrückkauf in Betracht.
- Selbstständige können bis zu CHF 36’288/Jahr in die Säule 3a einzahlen (2026) – 5x mehr als Angestellte
- Eine Einzahlung von CHF 20’000 kann rund CHF 4’000–7’000 an Steuern sparen, je nach Kanton
- Seit 2026 können Lücken ab 2025 rückwirkend zurückgekauft werden, aber begrenzt auf den „kleinen» Betrag (CHF 7’258)
- Mehrere 3a-Konten ermöglichen die Staffelung des Bezugs und reduzieren die progressive Steuer bei der Pensionierung
- Vorbezug möglich, um eine selbstständige Tätigkeit (Einzelfirma) zu starten, im ersten Jahr nach dem Start
Häufige Fragen zur Säule 3a für Selbstständige
Wie berechne ich meinen Höchstbetrag?
Ohne Pensionskasse kannst du 20% deines Nettoerwerbseinkommens aus selbstständiger Tätigkeit einzahlen, höchstens CHF 36’288 im Jahr 2026. Bei einem Nettoeinkommen von CHF 80’000 wären das zum Beispiel CHF 16’000. Die Säule 3a für Selbstständige richtet sich also nach deinem tatsächlichen Einkommen, nicht nach einem fixen Betrag.
Was gilt, wenn ich angestellt und nebenbei selbstständig bin?
Bist du über deinen Arbeitgeber einer Pensionskasse angeschlossen, gilt in der Regel der kleine Höchstbetrag von CHF 7’258 – auch wenn du zusätzlich selbstständig tätig bist. Der grosse Betrag steht nur zur Verfügung, wenn du keiner Pensionskasse angehörst.
Lohnt sich die Säule 3a für Selbstständige auch bei tiefem Einkommen?
Ja, denn jede Einzahlung ist vom steuerbaren Einkommen abziehbar und baut gleichzeitig deine Altersvorsorge auf. Schon kleinere, regelmässige Beträge helfen, die fehlende 2. Säule teilweise auszugleichen. Mehr zu den Grundlagen liest du in unserem Beitrag Säule 3a: so sparst du für die Rente und Steuern.
Wo eröffne ich ein 3a-Konto am einfachsten?
Bei Banken, Versicherungen oder digitalen Vorsorge-Apps. Achte auf Gebühren, Anlagestrategie und die Möglichkeit, mehrere Konten zu führen. Wenn du ohnehin ein digitales Konto für dein Business suchst, hilft dir unser Neobanken-Vergleich.
Hinweis: Die genauen Abzugslimiten und Steuerregeln können sich von Jahr zu Jahr ändern, und die Situation jedes Selbstständigen (Rechtsform, Einkommen, Kanton) ist unterschiedlich. Dieser Artikel dient Informationszwecken und stellt keine persönliche Finanzberatung dar.
Möchtest du eine auf dein Einkommen als Selbstständiger zugeschnittene Sparstrategie?
Finde einen Finanzberater im Verzeichnis