Autoleasing in der Schweiz, Kredit oder bar: so kaufst du ein Auto (Ratgeber 2026)
Rund die Hälfte der Neuwagen in der Schweiz wird geleast, nicht bar bezahlt. Wenn du Rumäne bist, in der Schweiz lebst und ein neues Auto willst, hast du praktisch drei Wege: Barzahlung, Konsumkredit oder Leasing. Jeder hat seine eigene Logik – und Autoleasing in der Schweiz, die beliebteste Variante, funktioniert anders, als viele in Rumänien es kennen.
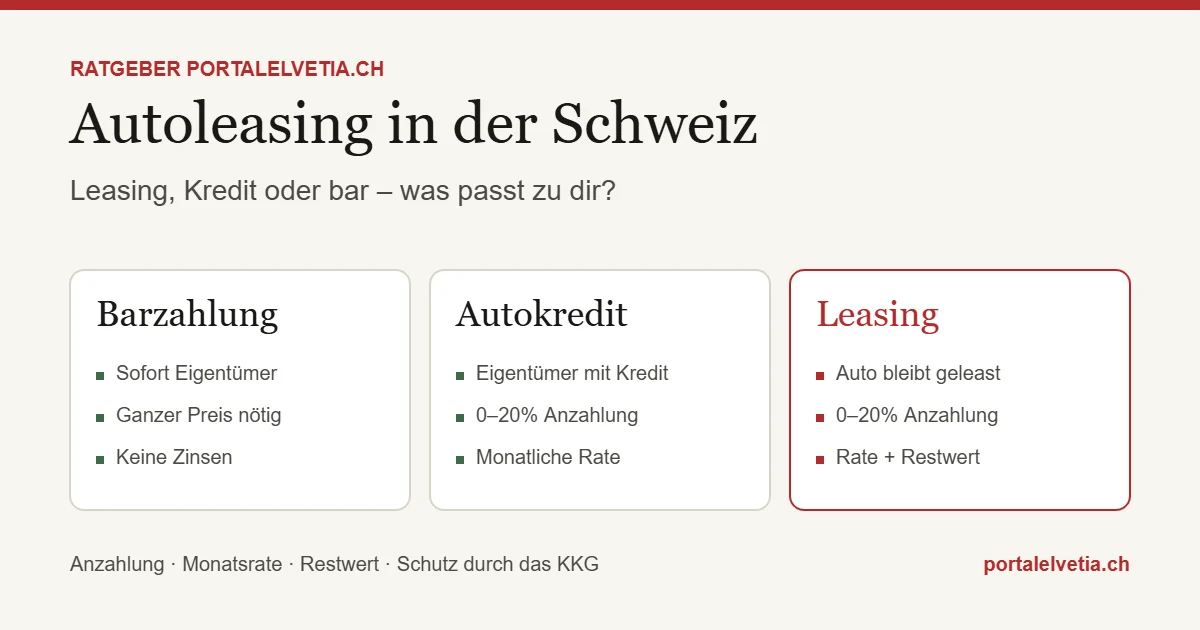
Autoleasing in der Schweiz, Kredit oder bar: die drei Varianten kurz
| Bar | Autokredit (Konsumkredit) | Leasing | |
|---|---|---|---|
| Bist du ab dem ersten Tag Eigentümer? | Ja | Ja, aber mit Einschränkung | Nein – das Auto bleibt Eigentum der Leasinggesellschaft |
| Benötigtes Startkapital | Der gesamte Preis | In der Regel 0–20% Anzahlung | In der Regel 0–20% Anzahlung (manchmal 0 CHF) |
| Monatliche Rate | – | Du zahlst den gesamten Preis + Zinsen zurück; die Laufzeit kann bis zu 60–72 Monate betragen | Niedriger (du zahlst nur die Differenz zum Restwert) |
| Obligatorische Versicherung | Nur Haftpflicht | Nur Haftpflicht (Vollkasko empfohlen) | Vollkasko – praktisch von allen Leasinggesellschaften verlangt |
| Am Ende | Das Auto gehört dir | Das Auto gehört dir (nach vollständiger Zahlung) | Du gibst das Auto zurück ODER zahlst die Schlussrate, um es zu kaufen |
| Für wen geeignet | Du hast verfügbares Kapital | Du willst vollständiges Eigentum, unbegrenzte km | Du wechselst das Auto oft, willst eine kleine, planbare monatliche Rate |
Obwohl das Auto bei einem Kredit technisch ab dem ersten Tag dir gehört, trägt die Bank meist den Code 178 («Halterwechsel verboten») im Fahrzeugausweis ein – eine Einschränkung, die dich hindert, das Auto ohne Zustimmung der Bank zu verkaufen oder zu übertragen, solange noch ein Restsaldo offen ist. Sie wird bei vollständiger Zahlung automatisch gelöscht.
Wie Autoleasing in der Schweiz tatsächlich funktioniert
Der wesentliche Unterschied zu einem Kredit: Du zahlst monatlich nicht den gesamten Autopreis, sondern nur die Differenz zwischen dem Listenpreis und dem geschätzten Wert des Autos am Ende des Vertrags (Restwert), plus Zinsen.
Monatliche Rate ≈ (Autopreis − Anzahlung − Restwert) / Anzahl Monate + Zinsen
- Die Anzahlung – ist gesetzlich nicht obligatorisch; viele Händler bieten Leasing „0 CHF Anzahlung» an, aber die monatliche Rate wird entsprechend höher sein. Je grösser die Anzahlung, desto niedriger die Rate.
- Die Vertragsdauer – normalerweise zwischen 24 und 60 Monaten; 60 Monate (5 Jahre) sind praktisch die maximale Dauer, die von den meisten Leasinggesellschaften akzeptiert wird.
- Der Restwert – der geschätzte Wert des Autos am Ende des Vertrags, von Anfang an im Vertrag festgelegt. Je höher er ist, desto niedriger die monatliche Rate – aber der am Ende zu zahlende Betrag (wenn du das Auto behalten willst) ist höher.
- Das jährliche Kilometerlimit – wird im Vertrag festgelegt (z.B. 10’000, 15’000 oder 20’000 km/Jahr); wird es überschritten, zahlst du bei der Rückgabe eine feste Gebühr pro zusätzlichem Kilometer.
- Der Zinssatz (Leasingzins) – variiert je nach Bank/Gesellschaft, Bonität und Automarke; viele Marken (VW, Škoda, Renault usw.) haben Aktionen mit Werbezins über die eigene Leasingbank (manchmal unter 1%, vom Hersteller subventioniert).
Was am Ende des Vertrags passiert
Beim Autoleasing in der Schweiz hast du am Vertragsende in der Regel drei Optionen:
- Du gibst das Auto zurück an den Händler/die Leasinggesellschaft – du zahlst nichts mehr (ausser eventuellen Strafen für zusätzliche km oder Schäden über die normale Abnutzung hinaus).
- Du zahlst den Restwert (die Schlussrate) und das Auto gehört dir.
- Du erneuerst das Leasing für ein neues Auto – hier kommt der Umtausch (Trade-in) ins Spiel.
Beim klassischen Finanzierungsleasing kann dir, wenn das Auto am Ende auf dem Markt weniger wert ist als der im Vertrag festgelegte Restwert, die Differenz in Rechnung gestellt werden – du trägst das Risiko. Bei den grossen markengebundenen Gesellschaften (z.B. AMAG Leasing) kann der Händler eine Rücknahmegarantie zum vereinbarten Restwert übernehmen, ohne dass du dieses Risiko trägst. Prüfe diese Klausel ausdrücklich vor der Unterschrift.
Kannst du das alte Auto in Zahlung geben?
Ja – auch beim Autoleasing in der Schweiz ist das in zwei unterschiedlichen Szenarien möglich:
- Du hast das alte Auto gekauft/persönliches Eigentum → du kannst es als Anzahlung für das neue Auto (Leasing oder Bar) einbringen, genau wie einen standardmässigen Eintauschpreis. Der Händler bewertet das alte Auto (Eintauschwert) und zieht die Summe von der Anzahlung oder vom Listenpreis ab.
- Du hast das alte Auto noch im Leasing und der Vertrag ist nicht beendet → es ist komplizierter. Du musst entweder den Restsaldo begleichen (Schlussrate + eventuelle Strafen) und es erst dann eintauschen, oder der Händler übernimmt das Auto und löst den alten Vertrag aus dem Preis des neuen Autos ab – eine bei grossen Händlern recht übliche Praxis, die aber von der Politik jeder Leasinggesellschaft abhängt. Verlange das schriftliche Angebot, bevor du etwas unterschreibst.
Der rechtliche Rahmen – was dich schützt
Autoleasing in der Schweiz für Privatpersonen fällt unter das Bundesgesetz über den Konsumkredit (KKG), gültig für Verträge zwischen CHF 500 und CHF 80’000. Über diesem Plafond (teure, luxuriöse Autos) fällt das Leasing aus dem Schutz des KKG heraus – das 14-tägige Widerrufsrecht zum Beispiel ist nicht mehr gesetzlich garantiert, obwohl manche Gesellschaften es freiwillig anbieten.
- Obligatorische Kreditfähigkeitsprüfung – die Leasinggesellschaft muss prüfen, dass du die Raten finanziell tragen kannst, in der Regel durch einen ZEK-Auszug (Zentralstelle für Kreditinformation) und einen sauberen Betreibungsauszug.
- 14-tägiges Widerrufsrecht – du kannst schriftlich innerhalb von 14 Tagen nach Erhalt der Vertragskopie ohne Begründung vom Vertrag zurücktreten (nur für Verträge unter CHF 80’000).
- Gesetzlicher Höchstzinssatz – der Höchstsatz wird vom Bundesrat festgelegt und periodisch anhand des SARON neu berechnet; seit dem 1. Januar 2026 beträgt er 10% für Konsumkredite und Leasing (12% nur für Kontoüberziehungen/Kreditkarten). Ein Vertrag mit einem Zinssatz über dem gesetzlichen Höchstsatz ist nichtig, und in diesem Fall schuldest du weder Zinsen noch Kosten, sondern nur den Nettobetrag des Kredits.
- Vorzeitige Kündigung – ist zulässig, mit einer Kündigungsfrist von mindestens 30 Tagen, nach Ablauf einer Mindestvertragsdauer von 3 Monaten, kostet aber in der Regel viel: Die Leasinggesellschaft berechnet alle gezahlten Raten rückwirkend nach einer Rückrechnungstabelle neu, so als hätte der Vertrag von Anfang an einen höheren Zinssatz gehabt, und verlangt die Differenz von dir.
- Der Vertrag muss schriftlich unterzeichnet werden, mit einer dem Kunden ausgehändigten Kopie, und muss ausdrücklich den Barpreis des Autos, den effektiven Jahreszins, den Restwert und die Information über das Widerrufsrecht enthalten – fehlen diese Angaben, kann der Vertrag nichtig sein.
Kosten, die viele vergessen
Wer mit Autoleasing in der Schweiz rechnet, vergisst oft: Die Leasing-/Kreditrate beinhaltet nicht:
- Die Autoversicherung – die Haftpflichtversicherung ist gesetzlich für jedes Auto obligatorisch. Beim Leasing wird zusätzlich die Vollkaskoversicherung praktisch von allen Leasinggesellschaften verlangt – ohne aktive Kaskopolice wird das Auto vom Händler gar nicht erst übergeben. Beim Kredit ist Kasko nur empfohlen, wird aber häufig von der Bank verlangt, solange der Code 178 auf dem Auto lastet.
- Die kantonale Motorfahrzeugsteuer – variiert deutlich von Kanton zu Kanton
- Die Zulassungsgebühr beim Strassenverkehrsamt
- Wartungs- und Reifenservices – manche „All-inclusive»-Pakete (z.B. AMAG LeasingPLUS) beinhalten diese direkt in der monatlichen Rate, gegen einen Zuschlag
- Dossier-/Verwaltungsgebühren, falls anwendbar
Praktische Tipps für einen rumänischen Neuankömmling in der Schweiz
- Art und Dauer der Aufenthaltsbewilligung zählen viel bei der Bonitätsprüfung – es gibt keine einheitliche gesetzliche Regel, sondern unterschiedliche interne Richtlinien von Bank zu Bank/Leasinggesellschaft. In der Praxis: mit Ausweis L (Kurzaufenthalt) ist eine Bewilligung selten möglich, oder der Vertrag wird strikt auf die verbleibende Dauer des Ausweises begrenzt; mit Ausweis B verlangen viele Institute eine Mindestdauer des Wohnsitzes/Arbeitsplatzes in der Schweiz (häufig 6–12 Monate) und einen sauberen Betreibungs- und ZEK-Auszug. Der Ausweis C oder die Schweizer Staatsbürgerschaft vereinfachen das Verfahren in der Regel. Prüfe direkt bei der Bank/dem Händler die genauen Anforderungen für dein Profil, da sie erheblich variieren.
- Verlange immer Simulationen mit und ohne Anzahlung – die Differenz bei der monatlichen Rate ist manchmal überraschend gering, und eine höhere Anzahlung bindet Geld, das anderweitig besser arbeiten könnte.
- Schau nicht nur auf die monatliche Rate – vergleiche die Gesamtkosten (Anzahlung + alle Raten + Schlussrate/Restwert, wenn du das Auto kaufen willst) zwischen den Angeboten.
- Prüfe, wer das Restwertrisiko trägt – diese Klausel macht am Ende den Unterschied von mehreren tausend Franken aus.
- Setze die tatsächliche Jahreskilometerleistung fest, nicht eine künstlich niedrige nur um die Rate zu senken – die Überschreitung wird bei der Rückgabe bezahlt.
- Vergleiche mindestens 2–3 Angebote – die markengebundene Bank (z.B. VW Bank, RCI Banque für Renault/Dacia, AMAG Leasing) vs. eine unabhängige Bank (Cembra, Migros Bank) – die Zinssätze unterscheiden sich merklich.
Dieser Ratgeber dient allgemeinen Informationszwecken und stellt keine persönliche Finanzberatung dar. Die genauen Bedingungen (Zinsen, Mindestanzahlung, Restwert) unterscheiden sich von Leasinggesellschaft zu Leasinggesellschaft und je nach deinem Bonitätsprofil – verlange immer das schriftliche Angebot, bevor du unterschreibst.
- Leasing hat eine niedrigere monatliche Rate, weil du nur die Differenz zum Restwert zahlst, nicht den gesamten Autopreis
- Die Anzahlung ist gesetzlich nicht obligatorisch, senkt aber die monatliche Rate
- Seit 2026 beträgt der gesetzliche Höchstzins für Leasing/Konsumkredit 10% pro Jahr
- Prüfe immer, wer das Restwertrisiko am Ende des Vertrags trägt
- Das alte Auto kann in Zahlung gegeben werden – einfacher bei persönlichem Eigentum, komplizierter bei noch laufendem Leasing
Häufige Fragen zum Autoleasing in der Schweiz
Bekomme ich als Neuankömmling überhaupt einen Leasingvertrag?
Oft ja, aber die Anbieter prüfen deine Kreditfähigkeit streng: Aufenthaltsbewilligung, fester Arbeitsvertrag und ein stabiles Einkommen sind meist Voraussetzung. Mit einer kurzen Aufenthaltsdauer oder in der Probezeit kann Autoleasing in der Schweiz schwieriger werden oder eine höhere Anzahlung erfordern.
Kann ich einen Leasingvertrag widerrufen?
Ja. Leasingverträge für Privatpersonen fallen unter das KKG, das ein Widerrufsrecht von 14 Tagen nach Vertragsabschluss vorsieht. Lies den Vertrag trotzdem vor der Unterschrift in Ruhe durch – vor allem die Klauseln zu Kilometern, Restwert und vorzeitiger Auflösung.
Ist Autoleasing in der Schweiz teurer als ein Kredit?
Das hängt vom Zins, vom Restwert und von deiner Fahrleistung ab. Leasing hat oft tiefere Monatsraten, weil du nur den Wertverlust finanzierst; dafür gehört dir das Auto am Ende nicht. Vergleiche immer die Gesamtkosten über die ganze Laufzeit, nicht nur die Rate.
Wie schütze ich mich vor unseriösen Angeboten?
Misstraue Angeboten ohne Bonitätsprüfung oder mit Vorauszahlung für eine „Kreditzusage“. Typische Maschen erklären wir in unserem Ratgeber Betrug in der Schweiz erkennen und vermeiden. Wer die Raten bequem per App zahlen will, findet einen Überblick im Neobanken-Vergleich; und wer als Selbstständiger nebenbei vorsorgen möchte, liest den Beitrag zur Säule 3a für Selbstständige.